유동성 풀리면 집값 오를까, 지금 사도 될지 점검
시중 통화량(M2)이 최근 1년여 만에 약 250조 원 늘며 집값 상승 우려가 커졌지만, 지금은 연 3%대 금리와 강화된 대출 규제가 함께 작용한다. 유동성은 집값을 밀어 올리는 한 축일 뿐이어서 금리·공급·대출 한도를 같이 봐야 방향을 읽을 수 있고, 전문가 전망도 상승 확산과 조정으로 엇갈린다. 매수 결정 전 통화량과 금리, 지역별 흐름, 내 대출 한도와 상환 여력을 순서대로 점검하면 된다.
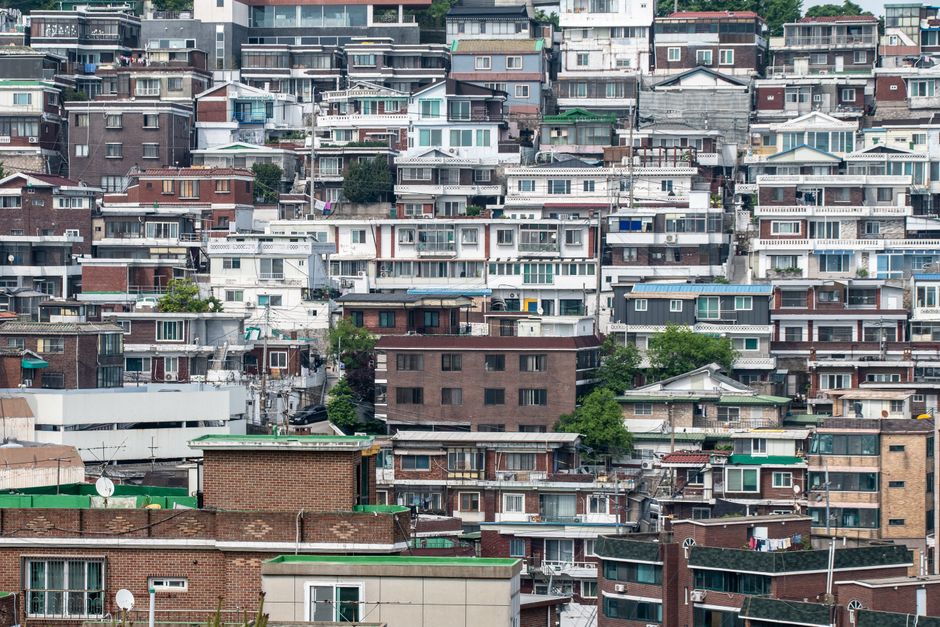
유동성이 집값을 밀어 올리는 경로
먼저 돈이 많이 풀리면 집값이 오른다는 말의 구조부터 보자. 시중에 도는 돈의 양을 보여주는 지표가 광의통화, 즉 M2다. 한국은행 통계에서 M2는 7월 기준 4225조 원대로 1년 전보다 5.8% 늘었고, 최근 1년여 사이 약 250조 원이 불어난 것으로 집계됐다.
이 돈이 갈 곳을 찾으면서 일부가 주택 매입으로 흘러든다. 집값이 오르면 담보 가치가 커져 대출 수요가 다시 늘고, 그 자금이 또 집값을 밀어 올린다. 한국은행도 지난해 분석에서 통화량과 집값이 서로를 자극하는 관계라고 짚었다. 실제로 서울 아파트값은 최근 1년여간 18% 안팎 올랐다.
그런데 지금은 유동성 혼자가 아니다
RDNE Stock project
문제는 유동성만 보고 집값 방향을 단정하기 어렵다는 점이다. 지금은 과거 집값 급등기와 환경이 다르다. 당시 기준금리가 연 0.5% 수준이었던 것과 달리 지금은 연 3%대이고, 주택담보대출 금리도 오름세다. 지난 8월 예금은행의 주담대 가중평균금리는 연 4.66% 수준으로, 넉 달 연속 올랐다.
대출 규제도 변수다. 스트레스 DSR이 3단계로 강화되면서 차주의 대출 한도가 과거보다 10~20%가량 줄었다는 분석이 나온다. 돈이 풀려도 개인이 실제로 빌릴 수 있는 금액은 오히려 좁아진 셈이다. 여기에 수도권 입주 물량 부족은 공급 측면에서 가격을 떠받치는 요인으로 꼽힌다. 유동성, 금리, 대출 한도, 공급이 한꺼번에 작용하는 상황이다.
전망이 엇갈리는 이유
흐름도 과거와 다르다. 전국이 투자 수요로 들썩이던 때와 달리, 지금은 전·월세 불안에 떠밀려 집을 사는 '생존 매수' 성격이 짙다는 분석이 있다. 지역별로도 갈린다. 올해 서울에서 외곽이 상승을 주도했고, 강남구는 유일하게 누적 하락을 기록했다.
| 지역 | 올해 누적 상승률 |
|---|---|
| 성북구 | +14.87% |
| 서대문구 | +12.40% |
| 노원구 | +11.51% |
| 강남구 | -0.26% |
앞으로의 방향은 전문가들도 갈린다. 덜 오른 지역을 중심으로 상승이 번질 것이라는 전망이 있는가 하면, 높은 금리와 이자 부담에 상승세가 꺾이거나 일부 조정받을 수 있다는 시각도 있다. 다만 전·월세 불안이 남아 있어 급락보다는 상승 둔화나 부분 하락에 무게를 두는 의견이 많다. 어느 쪽이 맞을지는 아직 확정되지 않았다.
지금 사도 될까, 이 순서로 점검한다
유동성 하나로 결정할 수 없다면, 실수요자는 다음 지표를 함께 봐야 한다. 통화량 증가세가 이어지는지, 기준금리와 주담대 금리가 오르는지 내리는지, 내가 보려는 지역이 상승을 주도하는 쪽인지 조정받는 쪽인지다. 세 가지가 같은 방향을 가리킬 때 판단이 분명해진다.
그다음은 내 자금 계획이다. 집값 전망보다 먼저 확인할 것은 내가 실제로 받을 수 있는 대출 한도와 매달 감당 가능한 상환액이다. 스트레스 DSR이 적용된 한도를 은행에서 직접 확인하고, 연 4%대 중반 금리로 이자를 계산해 생활비를 빼고도 버틸 수 있는지 따져야 한다. 전세로 더 버틸 때의 비용과 지금 매수했을 때의 이자를 나란히 비교하는 것도 방법이다.
정리하면, 유동성은 집값을 올리는 한 축이지 전부가 아니다. 돈이 풀렸다는 사실만으로 조급해지기보다, 금리와 대출 한도, 지역 흐름, 자기 상환 여력을 순서대로 점검한 뒤 움직이는 편이 안전하다.