고정·변동 금리차 좁아진 지금, 주담대 선택법
9월 신규 주담대 금리가 연 4.88%로 14년여 만에 가장 높아졌고, 변동금리 기준인 코픽스는 오르는데 고정형 기준 금리는 내려 두 유형의 격차가 좁아졌다. 금리 상승기에는 당장 금리가 조금 높아도 일정 기간 이자가 고정되는 혼합·고정형의 방어력이 커진다. 대출 기간과 거주 계획, 스트레스 DSR로 달라지는 한도를 함께 따져 유형을 고르고, 상담 때 중도상환수수료와 금리 재산정 시점을 확인해야 한다.
지금 주담대 금리는 어디까지 왔나
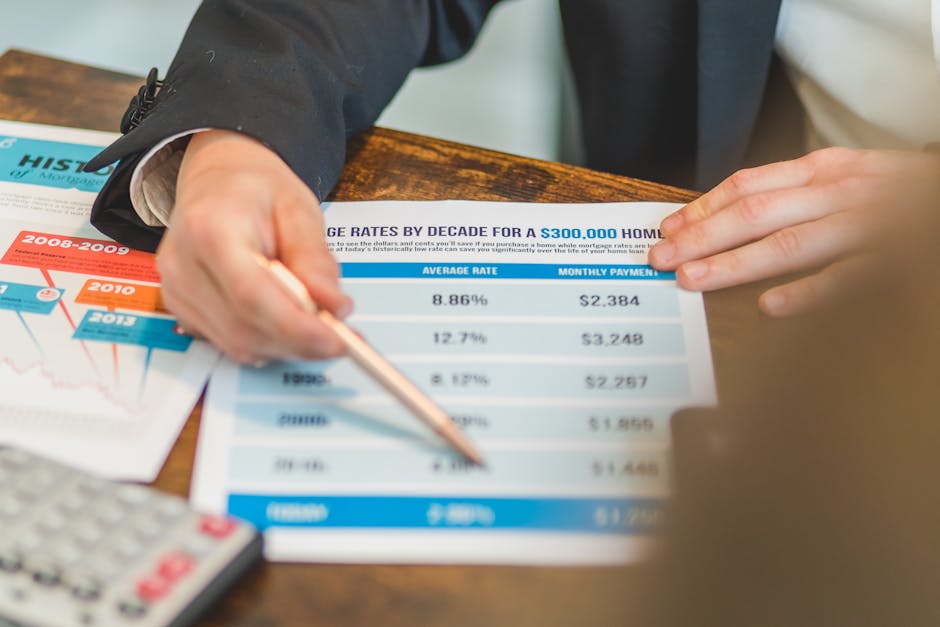
새로 집을 사거나 대출을 갈아타려는 사람에게 금리 유형 선택은 수백만 원이 걸린 결정이다. 먼저 현재 수준부터 보자. 한국은행 통계에서 9월 신규 주택담보대출 금리는 연 4.88%로, 2012년 4월 이후 약 14년 5개월 만에 가장 높았다.
10월 들어 5대 은행 금리를 보면 6개월 변동형은 연 4.38~6.38%, 5년 고정형은 4.57~6.51% 수준이다. 상단이 7%에 가까워졌다. 눈에 띄는 건 두 유형의 격차가 빠르게 좁아지고 있다는 점이다. 변동금리 기준인 코픽스는 3.18%에서 3.43%로 올랐는데, 고정형 기준인 은행채 5년물 금리는 오히려 내렸기 때문이다.
세 유형은 상승기에 어떻게 갈리나

Photo by Aaron Lefler on Unsplash
금리 유형은 크게 셋으로 나뉜다.
| 유형 | 금리 조정 | 금리 상승기 부담 |
|---|---|---|
| 변동형 | 코픽스 따라 6개월마다 | 오를 때마다 이자 증가 |
| 혼합형 | 5년 고정 후 변동 전환 | 5년간 방어, 이후 노출 |
| 순수 고정 | 만기까지 고정 | 영향 없음(상품 제한적) |
변동형은 초기 금리가 가장 낮지만, 코픽스가 오르면 6개월마다 이자가 따라 오른다. 지금처럼 한국은행이 추가 인상 가능성을 열어둔 국면에서는 부담이 커질 수 있다. 신규 주담대의 60% 이상이 여전히 변동형이라, 금리가 더 오르면 영향받는 차주가 많다.
은행에서 고정형이라고 부르는 상품 대부분은 사실 혼합형이다. 처음 5년은 금리가 고정되고 그 뒤 변동으로 바뀐다. 만기까지 한 금리로 가는 순수 고정은 보금자리론 같은 정책 모기지 위주라 상품이 제한적이다. 이 차이를 모르고 고정이니 안심이라 여기면 5년 뒤 금리 재산정에서 당황할 수 있다.
기간과 거주 계획으로 나눠 보기
어떤 유형이 유리한지는 금리 전망보다 내 상황이 먼저다.
5년 안에 팔거나 갚을 계획이라면 초기 금리가 낮은 변동형이나 혼합형의 고정 구간이 유리할 수 있다. 변동으로 전환되기 전에 대출을 정리하기 때문이다. 반대로 10년 이상 길게 보유하며 매달 상환액이 일정해야 생활이 안정되는 경우라면, 당장 금리가 조금 높아도 혼합·고정형의 이자 방어력이 의미가 크다.
한도도 함께 봐야 한다. 스트레스 DSR 3단계가 적용되면서 변동형을 고르면 고정형보다 빌릴 수 있는 금액이 수천만 원 이상 줄어드는 사례가 나온다. 금리 몇 푼보다 한도가 모자라 집을 못 사는 상황이 더 급한 사람도 있다.
은행 상담 전 체크리스트
창구에 가기 전 아래를 정리해 두면 비교가 쉬워진다.
- 내가 고르는 상품이 순수 고정인지, 5년 뒤 변동 전환되는 혼합형인지
- 혼합형이라면 고정 구간이 끝난 뒤 금리를 어떻게 다시 정하는지
- 변동형이라면 기준이 되는 코픽스 종류와 조정 주기
- 중도상환수수료율과 면제 시점(보통 3년)
- 변동과 고정 선택이 내 DSR 한도를 각각 얼마로 만드는지
- 우대금리 조건과 그 조건을 계속 유지할 수 있는지
금리 방향은 한국은행도 단정하지 못한다. 그래서 오를 것 같으니 고정이라는 막연한 판단보다, 보유 기간과 한도라는 내가 아는 조건으로 좁히는 편이 현실적이다. 두 유형의 금리 격차가 좁은 지금은 같은 돈이면 이자 변동 위험을 덜 지는 쪽을 택할 유인이 커진 시점이다.