서울 외곽 오를 때, 매수 단지 고르는 순서
2026년 10월 첫째 주 서울 아파트값에서 서초·송파는 내리고 금천·도봉·강북 같은 외곽이 상승을 이끌었다. 수도권 주택담보대출 6억 상한 등 대출 규제로 수요가 중저가 외곽으로 옮겨간 '키맞추기' 흐름이다. 외곽 단지는 대출 한도, 입지, 거래량을 순서대로 따져 추격 매수가 아니라 내 자금 기준으로 판단해야 한다.

지금 오르는 건 강남이 아니라 외곽이다
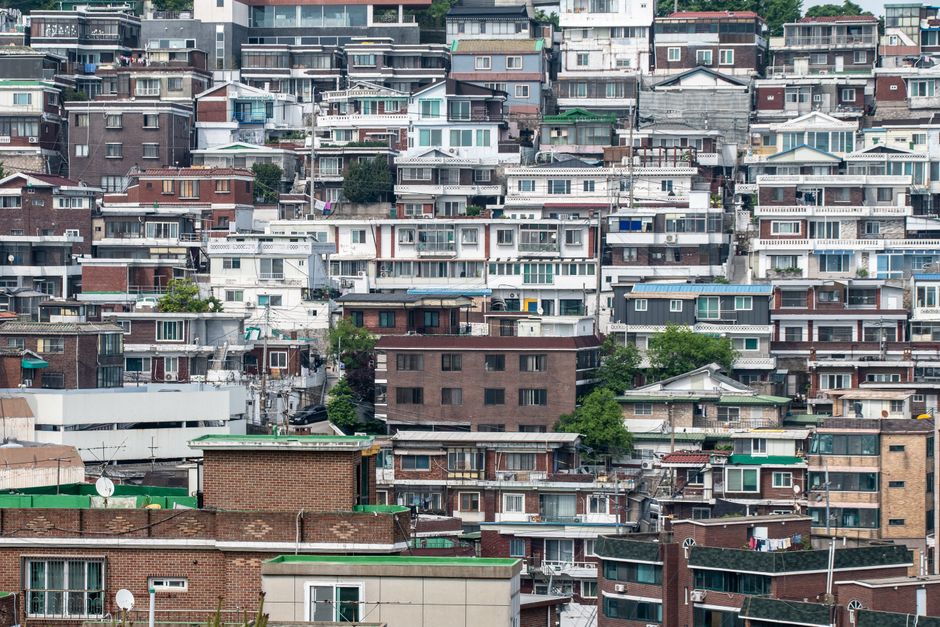
서울 집값이 오른다는 말만 듣고 강남부터 떠올리면 현재 흐름을 놓친다. 2026년 10월 첫째 주 한국부동산원 조사에서 서초구는 0.33%, 송파구는 0.19% 내렸다. 반면 서대문(0.36%), 강북(0.35%), 금천(0.34%), 관악(0.33%), 도봉(0.32%)이 상승률 상위에 올랐다.
같은 기간 서울 전체는 0.12% 오르며 87주 연속 상승을 이어갔지만, 상승을 끌고 가는 주체는 최상급지가 아니라 외곽 중저가 지역이다. 이 흐름은 6월 도봉구가 7년여 만에 최고 상승률을 기록한 이후 여름 내내 노원·성북·강북 등으로 번져 왔다.
왜 외곽으로 수요가 옮겨갔나
wal_ 172619
핵심 배경은 대출 규제다. 2025년 6·27 대책으로 수도권과 규제지역에서는 소득이 아무리 높아도 주택담보대출이 6억 원까지만 나온다. 대출 한도가 막히자 15억, 20억짜리 상급지 대신 대출로 감당 가능한 중저가 단지로 수요가 내려온 것이다.
업계에서는 이를 '키맞추기'라고 부른다. 먼저 오른 지역과의 가격 차를 뒤따라 메우는 움직임이다. 다만 키맞추기로 따라 오른 가격은 실수요가 뒷받침되지 않으면 되돌려질 수 있다는 점을 염두에 둬야 한다.
외곽 단지를 볼 때 순서: 대출 한도 먼저
외곽 매수를 고민한다면 지역을 고르기 전에 숫자부터 맞춰야 한다. 첫 단계는 대출 한도다.
내가 동원할 수 있는 현금에 6억 한도와 총부채원리금상환비율(DSR) 40% 규제를 적용해, 실제로 살 수 있는 가격대를 먼저 계산한다. 생애최초라도 담보인정비율(LTV)이 70%로 조정됐고, 수도권에서 주담대를 받아 집을 사면 6개월 안에 전입해야 한다. 전세를 끼고 사두는 방식이 막혀 있으므로, 실거주가 가능한지까지 포함해 가격대를 좁혀야 한다.
그다음 입지, 마지막으로 거래량
가격대가 정해지면 같은 값에서 입지를 비교한다. 외곽일수록 상승의 지속성은 교통과 생활 인프라가 가른다. 역까지 걸리는 시간, 일자리 밀집지로의 접근성, 학군과 상권이 받쳐주는 단지인지를 본다. 단순히 옆 동네가 올라서 따라 오른 곳인지, 실수요가 꾸준한 곳인지를 구분하는 단계다.
마지막은 거래량이다. 호가만 뛰고 실제 계약은 없는 곳은 통계상 상승으로 보여도 속이 비어 있다. 최근 3~6개월 실거래 건수와 가격 추세를 함께 확인해, 거래가 동반된 상승인지 호가만 오른 상승인지 가려야 한다. 신고가 한두 건을 전체 시세로 착각하지 않는 것이 중요하다.
추격 매수 대신, 내 자금 기준 체크리스트
상승장일수록 '지금 안 사면 더 오른다'는 조바심이 판단을 흐린다. 다음 다섯 가지를 자신의 상황에 대입해 보면 추격 매수를 걸러낼 수 있다.
첫째, 내 현금과 대출 가능액으로 감당되는 가격대인가. 둘째, 6개월 내 전입 의무를 지킬 수 있는 실거주 조건인가. 셋째, 역과 일자리까지의 거리, 생활 인프라가 가격을 지탱할 만한가. 넷째, 최근 몇 달의 실거래 건수와 추세가 호가가 아닌 거래로 뒷받침되는가. 다섯째, 급등 직후 꼭지에 올라타는 것은 아닌가.
외곽이 오른다는 뉴스는 기회이기도 하지만, 남이 번 수익을 쫓는 신호이기도 하다. 시장 평균이 아니라 내 자금과 실거주 계획을 기준으로 삼을 때 추격의 함정에서 벗어날 수 있다.