강풍·침수 피해, 보상 받는 순서
강풍이나 침수로 집이 피해를 입으면 복구보다 먼저 치우기 전 사진·영상으로 피해를 기록하고 보험사와 시군구청에 각각 신고해야 한다. 일반 화재·주택보험은 풍수해를 기본 보장하지 않는 경우가 많아, 행정안전부가 관장하고 보험료의 55~92%를 정부·지자체가 지원하는 풍수해보험 가입 여부가 보상을 가른다. 건물은 집주인 보험, 세입자 가재도구는 본인이 가입한 보험으로 보상 창구가 다르며 재난지원금은 보험과 별개로 시군구청에 신청할 수 있다.
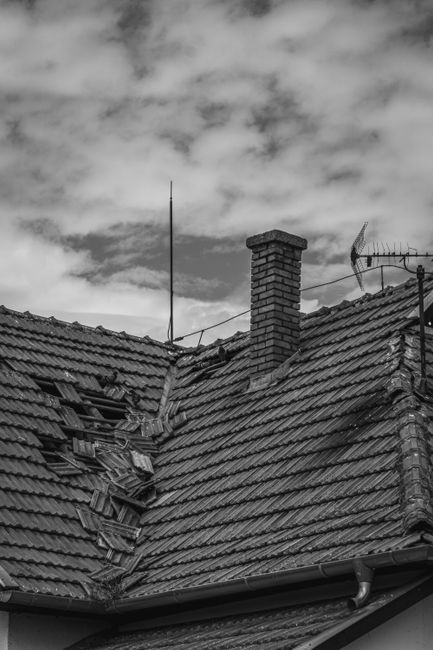
치우기 전에 먼저 할 일
강풍에 지붕이 뜯기거나 집이 물에 잠겼다면, 복구보다 먼저 사진과 영상을 남겨야 한다. 보상은 피해를 입증한 만큼 나오기 때문이다. 순서는 이렇다. 전기와 가스를 차단해 안전부터 확보하고, 치우기 전에 피해 상태를 여러 각도에서 촬영한다. 그다음 가입한 보험사와 관할 주민센터·시군구청에 각각 피해를 신고한다.
젖거나 부서진 가재도구도 버리기 전에 찍어 둔다. 추가 피해를 막는 임시 조치, 이를테면 천막을 덮거나 물을 빼는 일은 해도 되지만 완전한 수리는 손해사정이 끝난 뒤가 안전하다. 피해 물품 목록과 영수증, 수리 견적을 함께 모아두면 청구가 수월하다.
풍수해보험과 일반 주택보험은 다르다

Helena Jankovičová Kováčová
화재보험이나 주택종합보험에 들어 있으면 자연재해도 보장된다고 생각하기 쉽지만, 그렇지 않은 경우가 많다. 일반 주택·화재보험은 침수나 풍수해를 기본으로 보장하지 않거나 특약을 따로 넣어야 한다.
이 공백을 메우는 것이 풍수해보험이다. 행정안전부가 관장하고 민영 보험사가 파는 정책보험으로, 태풍·홍수·호우·강풍·풍랑·해일·대설·지진을 보장한다. 보험료의 상당 부분을 정부와 지자체가 대준다는 점이 특징이다. 구리시 안내 기준으로 일반 주택은 55% 이상, 차상위·한부모가족은 78% 이상, 기초생활수급자는 87% 이상 지원되고, 지자체 추가 지원까지 더하면 최대 92%, 일부 저소득층은 전액 지원도 받는다.
단, 노후나 관리 부실로 생긴 피해는 보장되지 않는다. 재해로 인한 피해라는 점이 확인돼야 한다.
세입자 가재도구는 어디서 보상받나
집이 피해를 입으면 건물과 가재도구의 보상 주체가 다르다. 집주인의 건물 보험은 대개 건물만 보장하고, 안에 있던 세입자의 짐은 포함하지 않는 경우가 많다.
풍수해보험은 소유자뿐 아니라 세입자도 가입할 수 있다. 세입자라면 본인이 가입한 풍수해보험이나 가재도구를 담보하는 보험으로 짐 피해를 보상받는 구조다. 피해를 입은 뒤 집주인 보험만 믿고 기다리기보다 내 짐을 보장하는 보험이 있는지부터 확인하는 게 먼저다. 가입돼 있지 않다면 이번 피해는 보험으로 받기 어려울 수 있다.
보험과 별개인 지자체 재난지원
보험금과 정부 재난지원금은 다른 제도다. 재난지원금은 재해구호법 등에 근거해 자연재난으로 주택이 파손·침수됐을 때 시·군·구청이 지급하는 지원으로, 보험 가입 여부와 상관없이 신청할 수 있다. 다만 지원 항목과 금액은 피해 정도와 공식 피해 조사 결과에 따라 달라진다.
피해를 입었다면 다음을 확인하자.
- 관할 주민센터·시군구청에 피해 신고를 접수했는가(재난지원 신청의 출발점)
- 공식 피해 조사, 즉 현장 확인을 받았는가
- 풍수해보험 등 가입한 보험이 있는가, 세입자라면 내 가재도구 담보가 있는가
- 피해 사진·영수증·목록을 보관하고 있는가
피해 직후의 기록이 나중의 보상을 좌우한다. 사진부터 남기고, 보험사와 지자체에 각각 신고한 뒤, 건물과 가재도구의 보상 창구를 나눠 확인하는 것이 세입자와 집주인 모두에게 안전한 순서다.